フリーコンサルの確定申告と経費を、独立1年目の実務に沿って解説。申告期間と源泉徴収の精算、青色申告特別控除の要件と申請期限、経費になる支出と家事関連費の考え方、年間スケジュールまで、国税庁の情報をもとに整理します。
フリーコンサルとして売上が増えてくると、「そろそろ法人化したほうが得なのか」「周りのフリーコンサルは何年目で会社を作っているのか」と気になり始めます。一方で、社会保険や決算の手間が増えると聞き、判断を先送りしている人も多いでしょう。
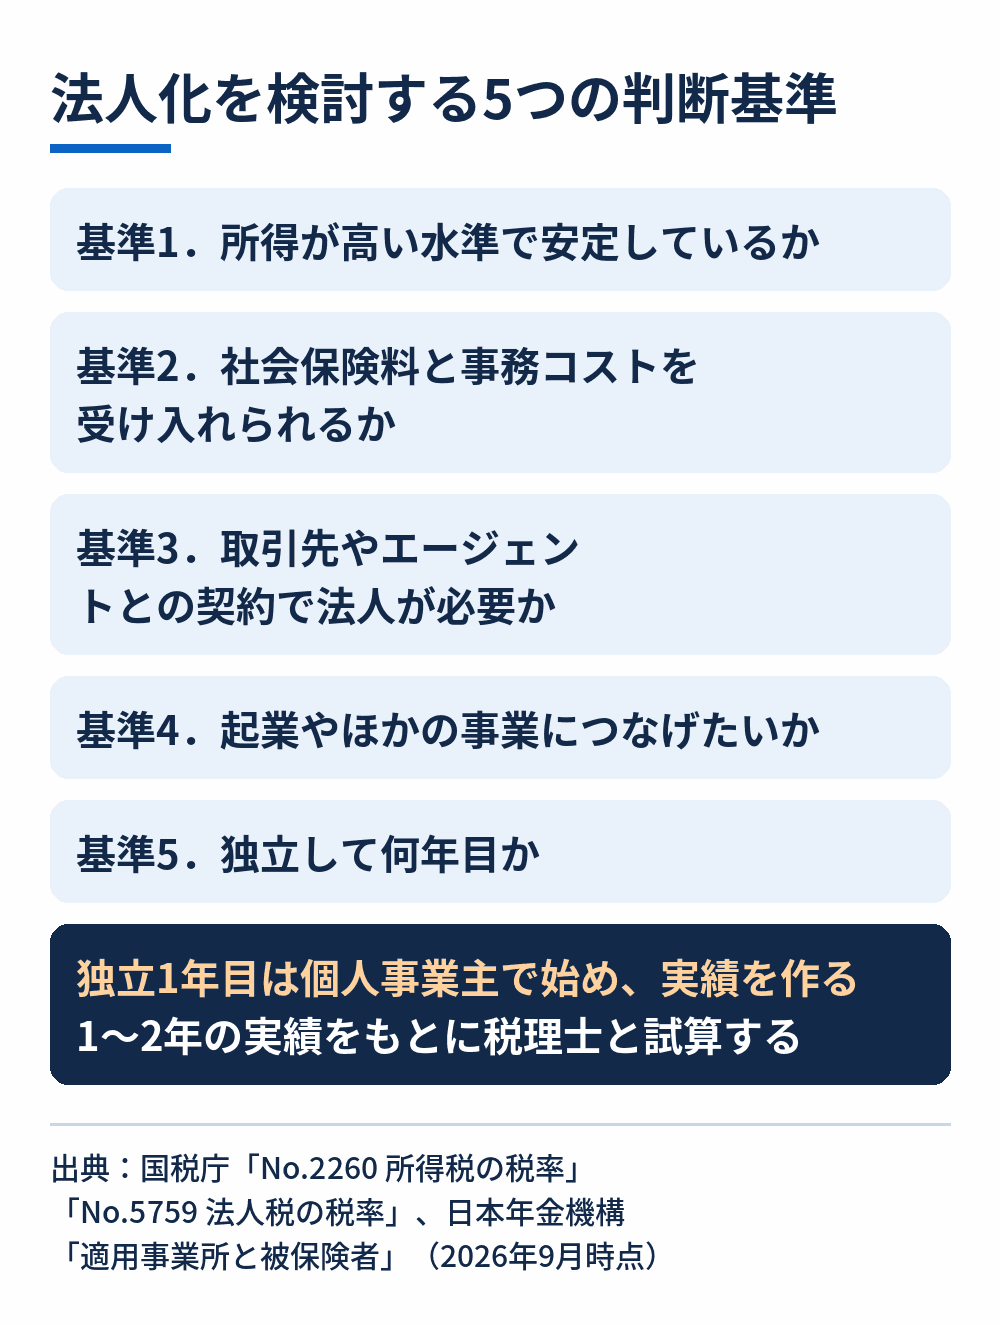
結論から言うと、法人化は「所得が高い水準で安定している」「社会保険や事務の負担を受け入れられる」「取引や事業の都合で法人が必要」の3つがそろったときに、税理士の試算をもとに判断するものです。「年収○○万円を超えたら必ず得」という一律の基準はありません。この記事では、2026年9月時点の国税庁・日本年金機構の情報をもとに、個人と法人の違い、判断基準、手順を整理します。
この記事でわかること
所得税は5~45%の累進、法人税は中小法人の年800万円以下の所得が原則15%。ただし法人は代表者1人でも社会保険の加入が必要で、税率だけでは損得は決まりません。独立1年目は個人で始め、売上が安定してから試算するのが現実的です(2026年9月時点)。
自分の経験で参画できる案件があるか、稼働率や単価の相場はどのくらいかは、無料面談で確認できます。
NewAceの無料面談で相談してみる
フリーコンサルは、個人事業主として契約する方法と、自分の会社(法人)として契約する方法があります。主な違いは次のとおりです。
| 項目 | 個人事業主 | 法人 |
|---|---|---|
| 利益にかかる国税 | 所得税(5~45%の7段階の累進)+復興特別所得税 | 法人税(資本金1億円以下の法人は年800万円以下の部分が原則15%、超える部分は23.2%) |
| 社会保険 | 国民健康保険・国民年金 | 健康保険・厚生年金(事業主のみの法人も強制適用) |
| 始めるときの手続き | 税務署に開業届を提出 | 設立登記のあと、税務署に法人設立届出書(設立の日以後2か月以内) |
| 自分への報酬 | 利益がそのまま事業所得 | 役員報酬として支払う(原則として期中に変えにくい) |
| 報酬の源泉徴収 | 経営コンサルタントの報酬は対象になる場合がある | 法人に支払う報酬は、原則として源泉徴収の対象外 |
税率は国税庁「No.2260 所得税の税率」と国税庁「No.5759 法人税の税率」、社会保険は日本年金機構「適用事業所と被保険者」で確認できます(2026年9月時点)。法人税の軽減税率には、所得の規模などによる例外があります。
表の税率は、国に納める所得税と法人税の比較です。実際には、個人なら住民税・個人事業税、法人なら法人住民税・法人事業税なども加わります。さらに法人の場合は、役員報酬を受け取る自分個人にも所得税・住民税がかかります。「法人税率のほうが低いから法人化が得」とは単純に言えないのはこのためです。
日本年金機構の案内では、株式会社などの法人の事業所は、事業主のみの場合を含めて健康保険・厚生年金保険の強制適用事業所とされています。法人化すると、国民健康保険・国民年金から切り替わり、保険料の会社負担分も自分の会社から支払うことになります。手元に残るお金への影響は、必ず試算しましょう。
所得税は所得が増えるほど税率が上がる仕組みです。所得が高い水準で安定していれば、法人化で税負担を調整できる余地が出てきます。反対に、案件の空白で売上が大きく上下する段階では、法人化の効果を見込みにくくなります。
法人は、決算書の作成、法人税の申告、社会保険の手続きなど、個人より事務が増えます。税理士に依頼する費用もかかります。税金が減る分と、社会保険料や事務コストが増える分を並べて比べることが大切です。
取引先によっては、法人との契約を求める場合があります。今の取引先やエージェントとの契約で、法人名義に切り替えられるか、手続きに何が必要かを確認しておきましょう。
フリーコンサルの収入を土台に自分の事業を立ち上げたい人は、どの時点で、どの法人で事業を行うかも判断材料になります。起業準備との両立は起業準備とフリーコンサルの両立|資金と時間の作り方で解説しています。
独立1年目は、年間の売上と経費の実績がまだありません。まずは個人事業主として1~2年の実績を作り、その数字をもとに税理士と試算するほうが判断を誤りにくくなります。独立直後の手続きはコンサルから独立してフリーコンサルになるには|準備と手順でまとめています。
国税庁の「No.5211 役員に対する給与」では、損金に算入できる定期同額給与の改定は、原則として事業年度の開始から3か月を経過する日までに行うものとされています。案件が増えたから今月から報酬を上げる、という調整は原則としてできません。年間の売上見込みをもとに、期首に報酬額を決める必要があります。
国税庁の「No.5100 新設法人の届出書類」では、法人設立届出書は設立の日以後2か月以内に提出するとされています。青色申告の承認申請書にも、設立の日以後3か月を経過した日と第1期の事業年度終了の日のいずれか早い日の前日という期限があります。
法人化しても、消費税の納税義務やインボイス登録の判断は必要です。取引先の多くが企業であるフリーコンサルでは、インボイスの扱いが取引条件に影響することもあります。考え方はフリーコンサルとインボイス制度|登録すべきかで解説しています。
個人の経営コンサルタントに支払う報酬は、源泉徴収の対象になる場合があります。一方、国税庁の源泉徴収の手引きでは、内国法人に支払う報酬で源泉徴収の対象となるのは競馬の賞金などに限られています。法人化すると、報酬が源泉徴収されずに振り込まれるようになるのが一般的です。詳しくはフリーコンサルの源泉徴収|報酬から引かれるケースをご覧ください。
このほか、都道府県・市区町村の地方税の手続きについても、それぞれの案内を確認しましょう。手続きの抜け漏れを防ぐため、設立の段階から税理士に相談するのがおすすめです。
法人化の効果は、翌年以降も高い所得が続くことが前提です。つまり、案件が途切れずに続く見込みがあるかどうかが判断の土台になります。単価の高い案件に継続して参画できる環境を整えることは、法人化の前提条件づくりでもあります。
エージェントを選ぶときは、案件の単価だけでなく、継続や次の案件の紹介の仕組みも見ておきましょう。NewAceは案件継続率85%、最高単価月300万円を公表しています(公式サイト公表値・2026年9月時点)。ただし、法人名義での契約の可否や契約形態は公式サイトに記載がないため、面談で確認してください。
新規事業・戦略の高単価案件を探しているなら
NewAce(ニューエース)
新規事業プロジェクトに特化したフリーコンサルエージェントです。代表を中心としたエージェントが面談でスキルと希望の働き方を確認し、合う案件だけを紹介します。稼働率50%程度から入れる案件もあり、副業・兼業や起業準備と両立したい人も利用できます。
| 案件の中心 | 新規事業・戦略・PMO |
|---|---|
| 月額単価 | 直近の掲載は130~210万円/最高月300万円 |
| 稼働率 | 50%~100%(案件による) |
| 働き方 | リモート・兼業・副業での参画に対応 |
| 利用料 | 登録・面談・案件紹介すべて無料 |
面談で希望条件を伝えるだけでも利用できます。
NewAce公式サイトで案件を見る
※2026年9月時点で公式サイトに掲載されている内容です。単価は案件情報ページの直近掲載分、最高単価は同社の公表値です。最新の情報は公式サイトおよび面談でご確認ください。
一律の基準はありません。経費の額、家族構成、社会保険料、役員報酬の決め方などで損得が変わるためです。インターネット上の目安だけで決めず、自分の数字で税理士に試算してもらいましょう。
可能です。ただし、売上の実績がない段階では役員報酬の額を決めにくく、社会保険料も最初からかかります。多くの場合、個人事業主で始めて実績を作ってから判断するほうが無理がありません。
法人であること自体で案件が増えるとは限りません。案件の獲得は経験とスキル、エージェントとの関係で決まります。取引先から法人での契約を求められた場合に、検討材料にするとよいでしょう。
法人の申告に加えて、役員報酬を受け取る個人としての手続きも残ります。個人の確定申告の基本はフリーコンサルの確定申告と経費|独立1年目の実務で解説しています。
法人化は、税率の比較だけで決めるものではありません。社会保険や事務の負担、役員報酬の制約まで含めて判断しましょう。その前提となる「安定した案件」を確保するために、エージェントの面談で継続案件の状況も聞いておくと安心です。制度は改正されることがあるため、最終的な判断は税理士・税務署に確認してください。
新規事業・戦略の高単価案件を探しているなら
NewAce(ニューエース)
新規事業プロジェクトに特化したフリーコンサルエージェントです。代表を中心としたエージェントが面談でスキルと希望の働き方を確認し、合う案件だけを紹介します。稼働率50%程度から入れる案件もあり、副業・兼業や起業準備と両立したい人も利用できます。
| 案件の中心 | 新規事業・戦略・PMO |
|---|---|
| 月額単価 | 直近の掲載は130~210万円/最高月300万円 |
| 稼働率 | 50%~100%(案件による) |
| 働き方 | リモート・兼業・副業での参画に対応 |
| 利用料 | 登録・面談・案件紹介すべて無料 |
面談で希望条件を伝えるだけでも利用できます。
NewAce公式サイトで案件を見る
※2026年9月時点で公式サイトに掲載されている内容です。単価は案件情報ページの直近掲載分、最高単価は同社の公表値です。最新の情報は公式サイトおよび面談でご確認ください。
参考にした情報
・国税庁「No.2260 所得税の税率」
・国税庁「No.5759 法人税の税率」
・国税庁「No.5100 新設法人の届出書類」
・国税庁「No.5211 役員に対する給与」
・国税庁「源泉徴収のあらまし」(報酬・料金等の源泉徴収事務)
・日本年金機構「適用事業所と被保険者」
・NewAce公式サイト「トップページ」(実績数値)
※確認日:2026年9月23日(2026年9月時点の制度)。税金・社会保険の最終的な判断は、税理士・税務署・年金事務所にご確認ください。